beat365中文在线官网 薛凡 报道
2026年10月30日上午,南开大学冯龙教授应邀为我院师生作题为“High-Dimensional Change Point Analysis for Temporally Dependent Data”的学术讲座。本次讲座在位育楼417会议室举行,由beat365中文在线官网汪红霞院长主持。
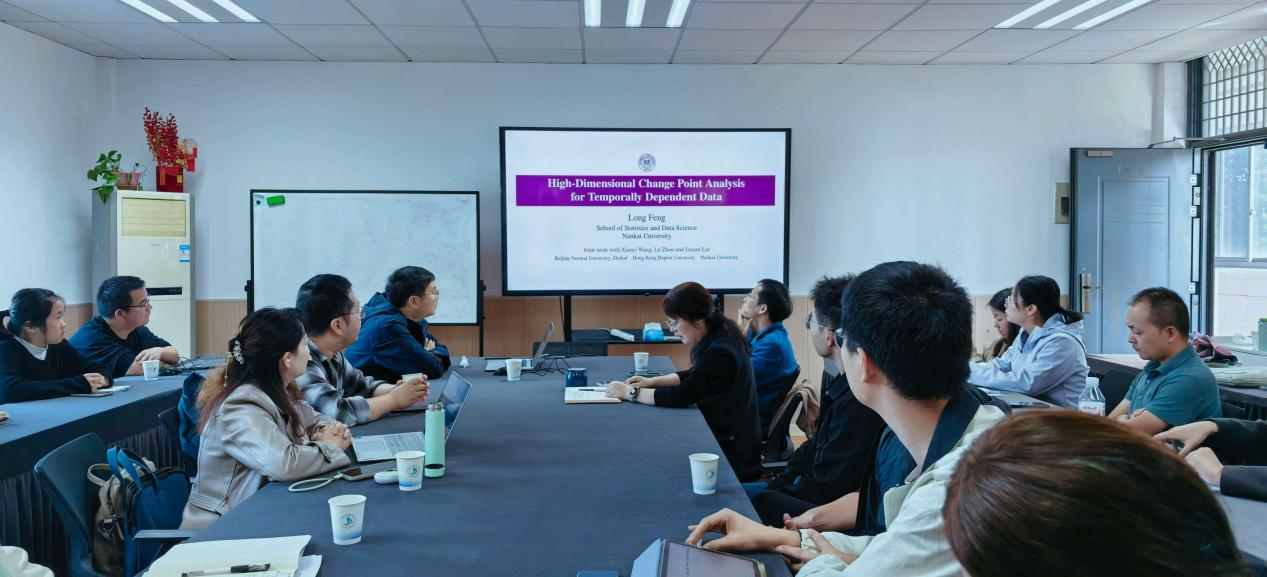
报告中,冯龙教授围绕时间依赖型高维数据的均值变点检测与定位问题作了系统介绍。冯龙教授指出,高维时间序列广泛见于金融、神经科学、基因组学和气候监测等领域,识别其均值结构变化对异常检测和风险预警具有重要意义。为此,报告基于CUSUM过程构造了逐坐标最大值统计量和基于二次型聚合的最大值统计量,分别用于检测稀疏型和稠密型均值变化。针对时间依赖性,报告对二次型统计量的中心化项与尺度参数进行依赖校正,并通过三阶差分法估计逐坐标最大值统计量所需的边际长期方差。理论分析推导了两类统计量在原假设下的极限分布,证明了二者在同一时间加权方案下的渐近独立性,并给出了相应检验的相合性条件。
在此基础上,报告采用Cauchy组合检验合并同一时间加权方案下两类分量检验的p值,构造出能够适应未知信号稀疏程度的检验方法。针对多变点情形,报告进一步采用带保护机制的 Wild Binary Segmentation(WBS)方法估计变点数目及其位置。理论结果表明,在相应正则条件下,所提检验的实际检验水平渐近收敛于名义水平,并在稠密型或稀疏型备择下具有相合性;多变点检测方法能够一致估计变点数目及其位置。模拟研究和两组实际数据分析进一步验证了所提方法在不同信号稀疏程度下的适应性与有效性,为时间依赖型高维数据的均值变点分析提供了新的统计工具。
在互动交流环节,参会师生围绕时间依赖型高维数据中维数与样本量的增长关系、长期协方差的估计以及多变点检测与定位方法的稳定性等问题,与冯龙教授展开讨论。冯龙教授逐一回应,并结合研究工作分享了在理论条件、算法实现和实际数据分析方面的思考。
此次讲座为学院师生了解时间依赖型高维数据均值变点分析的前沿进展提供了交流平台,进一步促进了师生对相关统计方法在金融、生物医学和气候监测等领域应用的交流与探讨。学院将继续开展系列学术活动,不断提升科研创新能力,促进学科交叉融合。